Pour assurer une petite entreprise qui importe ou exporte des marchandises, le courtier doit d’abord savoir qui supporte le risque à chaque étape du trajet, puis vérifier quatre points : l’assurance des marchandises transportées, la responsabilité civile liée aux produits vendus, la protection du stock et la valeur réellement assurée. La responsabilité du transporteur ne remplace aucune de ces garanties : elle connaît des exceptions et son indemnisation est souvent limitée. Les marchandises de valeur et les produits sensibles, comme les denrées alimentaires, demandent une attention particulière.
Quelles questions poser d’abord à une entreprise qui importe ou exporte ?
Une petite entreprise d’import-export sait rarement décrire ses risques en termes d’assurance. Elle sait en revanche raconter le parcours de ses marchandises. C’est ce récit qui structure le recueil de ses exigences et de ses besoins, première étape de la démarche de conseil que le code des assurances impose au distributeur. Au premier rendez-vous, faites-vous préciser :
- Ce qu’elle transporte : nature des produits, fragilité, sensibilité à l’humidité ou à la chaleur, valeur unitaire, pièces uniques ou produits de série.
- D’où et vers où : pays de départ et d’arrivée, ports ou aéroports, livraisons en France et à l’étranger.
- Par quels moyens : fret maritime, aérien, routier, colis postaux, transporteur choisi par elle ou par son client.
- Selon quelles conditions de vente : l’Incoterm inscrit sur ses factures et sur celles de ses fournisseurs.
- À qui elle vend : particuliers, professionnels, revendeurs, restaurateurs.
- Où dort la marchandise : entrepôt, local, domicile du dirigeant, stock chez un prestataire logistique.
- Ce qui lui est déjà arrivé : casse, perte, retard, litige avec un transporteur ou un client.
Ces réponses évitent l’erreur la plus courante : proposer une multirisque professionnelle classique à une entreprise dont l’essentiel de la valeur circule sur des bateaux et dans des camions.
Qui supporte le risque pendant le transport ?
La réponse se trouve dans le contrat de vente, et plus précisément dans l’Incoterm choisi. Comme le rappelle la direction générale des douanes, les règles Incoterms déterminent les obligations du vendeur et de l’acheteur, la répartition des frais de transport et le lieu de livraison qui marque le transfert des risques de l’un à l’autre.
Deux conséquences pratiques pour le courtier :
- Le transfert des frais et celui des risques ne coïncident pas toujours. Avec un Incoterm de la famille C, le vendeur paie le transport jusqu’à destination, mais les marchandises voyagent aux risques de l’acheteur dès leur remise au transporteur. Une entreprise qui importe en CFR, par exemple, supporte le risque du voyage maritime alors qu’elle ne l’a pas organisé.
- Deux Incoterms obligent le vendeur à assurer. En CIF (maritime) et en CIP (tous modes), le vendeur souscrit l’assurance au profit de l’acheteur. Depuis la version 2020, le CIP exige une couverture « tous risques », alors que le CIF admet une couverture plus limitée ; dans les deux cas, l’assurance doit couvrir au minimum le prix de la marchandise majoré de 10 %.
Pour un importateur qui achète en CIF, la question devient : cette couverture minimale, souscrite par un fournisseur lointain, suffit-elle ? Pour un exportateur qui vend en CIP, il s’agit de vérifier que son contrat offre bien le niveau exigé.
Pourquoi la responsabilité du transporteur ne suffit-elle pas ?
Beaucoup de petites entreprises pensent être protégées par le transporteur. Pour le transport intérieur par route ou par voie fluviale, l’article L. 133-1 du code de commerce rend effectivement le transporteur garant de la perte et des avaries, mais pas de celles qui proviennent du vice propre de la chose ou de la force majeure. Trois limites sont à expliquer au client :
- Les exceptions : un produit qui se dégrade par sa propre nature, ou un emballage inadapté, peut laisser l’entreprise sans recours.
- Les plafonds : l’indemnisation due par un transporteur est le plus souvent limitée par les contrats types ou les conventions internationales, sans rapport avec la valeur d’une marchandise de prix.
- Les formalités : en transport intérieur, la réception des marchandises éteint l’action contre le transporteur pour avarie ou perte partielle si le destinataire ne lui a pas notifié une protestation motivée dans les trois jours, jours fériés non compris (article L. 133-3), et l’action se prescrit par un an (article L. 133-6).
Une assurance des marchandises transportées, souscrite par l’entreprise, indemnise selon les conditions du contrat puis exerce elle-même le recours contre le transporteur. Les clauses, les exclusions et les régimes de responsabilité par mode de transport sont détaillés dans notre article sur la spécialisation DDA en assurance transport et marchandises.
Marchandises de valeur : comment éviter la sous-assurance ?
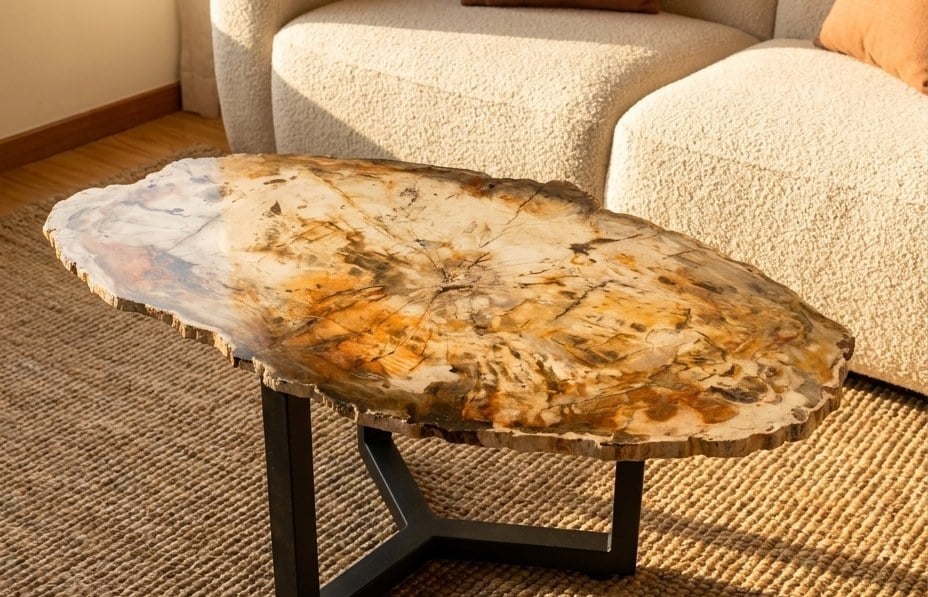
Une table en pierre, une œuvre ou un lot de produits rares peuvent valoir à eux seuls plus que tout le reste du stock. Medusa, qui assure l’expédition de pièces en bois pétrifié depuis Madagascar, par fret maritime ou aérien, illustre bien ce cas : chaque pièce est unique, souvent lourde, emballée sur mesure, en caisse bois pour les plus grandes, et les droits de douane à l’arrivée restent à la charge du destinataire. Pour ce type d’entreprise, vérifiez :
- La valeur assurée : prix d’achat, prix de vente ou valeur de remplacement ? Une pièce unique ne se remplace pas : le contrat doit dire comment elle sera estimée en cas de perte.
- Les justificatifs : factures, photos datées de chaque pièce avant le départ, description précise de l’emballage.
- Les plafonds par envoi : une police d’abonnement qui couvre bien les petits colis peut être insuffisante pour un conteneur ou une pièce exceptionnelle.
- Les étapes oubliées : attente au port, manutention, dédouanement, livraison finale chez le client, parfois installation.
- Le retour : si l’entreprise reprend des pièces, le trajet retour doit lui aussi être couvert.
Produits périssables ou sensibles : quelles exclusions surveiller ?
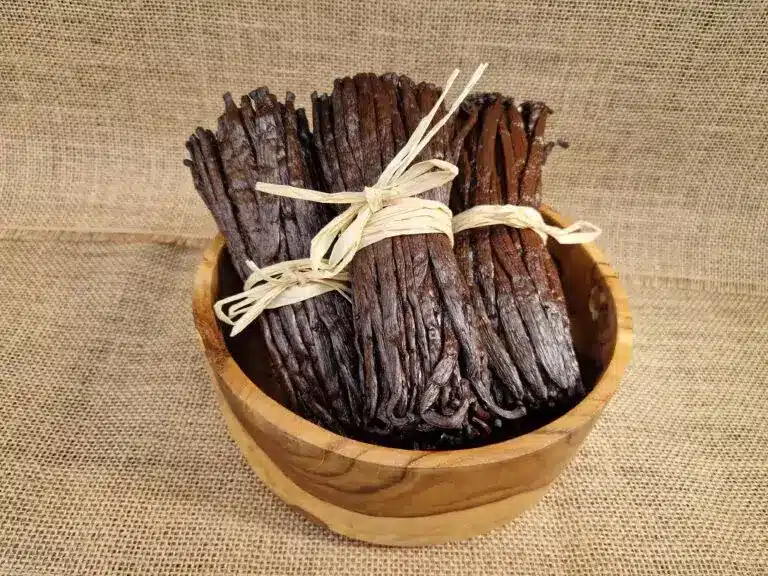
Les denrées alimentaires posent d’autres questions. Une épicerie fine qui vend en ligne des produits venus de loin, comme une boutique de vanille et d’épices de Madagascar livrée en France et en Europe, expose des marchandises qui craignent l’humidité, la chaleur et les longues attentes. Lisez avec le client :
- Le vice propre : la dégradation naturelle d’un produit est en général exclue ; la frontière avec un dommage accidentel doit être claire.
- L’emballage : un conditionnement jugé insuffisant peut faire refuser un sinistre. Demandez comment les produits sont protégés.
- Le retard : souvent exclu, il est pourtant la première cause de perte pour un produit fragile.
- La température : si une partie du trajet se fait sous température dirigée, la panne de l’équipement est-elle couverte ?
Quelle responsabilité civile pour une entreprise qui vend ce qu’elle importe ?
L’assurance des marchandises protège les biens de l’entreprise ; elle ne couvre pas les dommages que ses produits peuvent causer à autrui. Or celui qui importe un produit dans l’Union européenne pour le distribuer peut voir sa responsabilité recherchée comme celle d’un producteur, au titre du régime des produits défectueux issu de la directive européenne de 1985 et repris aux articles 1245 et suivants du code civil. Pour un importateur, la responsabilité civile doit donc couvrir :
- l’exploitation : dommages causés pendant l’activité, dans les locaux ou lors d’une livraison ;
- les produits livrés : dommages causés par un produit après sa vente ;
- le cas échéant, les frais de retrait ou de rappel d’un lot, qui relèvent souvent d’une extension spécifique.
Vérifiez aussi l’étendue territoriale : un contrat limité à la France ne suit pas forcément les produits vendus ailleurs en Europe. Les particularités de ces garanties pour les petites structures sont développées dans notre article sur la RC professionnelle des TPE-PME et des artisans.
Que vérifier, garantie par garantie ?
| Risque | Question à poser au client | Garantie à étudier |
|---|---|---|
| Perte ou casse en transport | Quel Incoterm, et qui assure quel trajet ? | Assurance des marchandises transportées, au voyage ou par abonnement |
| Marchandise de grande valeur | Comment la valeur de chaque pièce est-elle prouvée ? | Valeur agréée ou déclarée, plafond par envoi adapté |
| Produits périssables | Comment sont-ils emballés et combien de temps attendent-ils ? | Lecture des exclusions vice propre, emballage, retard, température |
| Dommage causé par un produit | À qui l’entreprise vend-elle, et dans quels pays ? | RC exploitation et RC produits livrés, frais de retrait |
| Stock immobilisé | Où et dans quelles conditions la marchandise est-elle stockée ? | Multirisque professionnelle, marchandises en entrepôt |
| Arrêt de l’activité | Que se passe-t-il si un envoi important est perdu ? | Perte d’exploitation, si le contrat le permet |
Conservez ce tableau rempli dans le dossier du client : il montre que la proposition découle de ses besoins, et pas d’un contrat standard.
Questions fréquentes
Une petite entreprise d’import-export est-elle obligée d’assurer ses marchandises ?
Aucune règle générale ne l’impose, mais le contrat de vente peut le faire : en CIF ou en CIP, le vendeur doit souscrire une assurance au profit de l’acheteur. En dehors de ces cas, ne pas assurer revient à compter uniquement sur la responsabilité du transporteur, qui connaît des exceptions et des plafonds.
L’assurance du transporteur suffit-elle pour une marchandise de valeur ?
Rarement. Le transporteur n’est pas responsable de tout, notamment du vice propre de la marchandise ou de la force majeure, et son indemnisation est souvent limitée. Pour une pièce unique ou un lot de prix, une assurance souscrite par l’entreprise, sur une valeur justifiée, est plus sûre.
Que faire en cas d’avarie constatée à la livraison ?
Émettre des réserves précises sur le document de livraison, photographier les dommages et prévenir sans attendre le transporteur et l’assureur. En transport intérieur, la protestation motivée doit parvenir au transporteur dans les trois jours, jours fériés non compris ; les délais propres au contrat d’assurance doivent aussi être respectés.
Faut-il une formation particulière pour conseiller ces entreprises ?
Aucune formation spécifique n’est imposée au-delà de votre capacité professionnelle et des 15 heures annuelles de formation continue. En revanche, ces heures doivent être cohérentes avec les produits que vous distribuez : si l’assurance transport devient une part de votre activité, autant y consacrer une partie de votre formation.